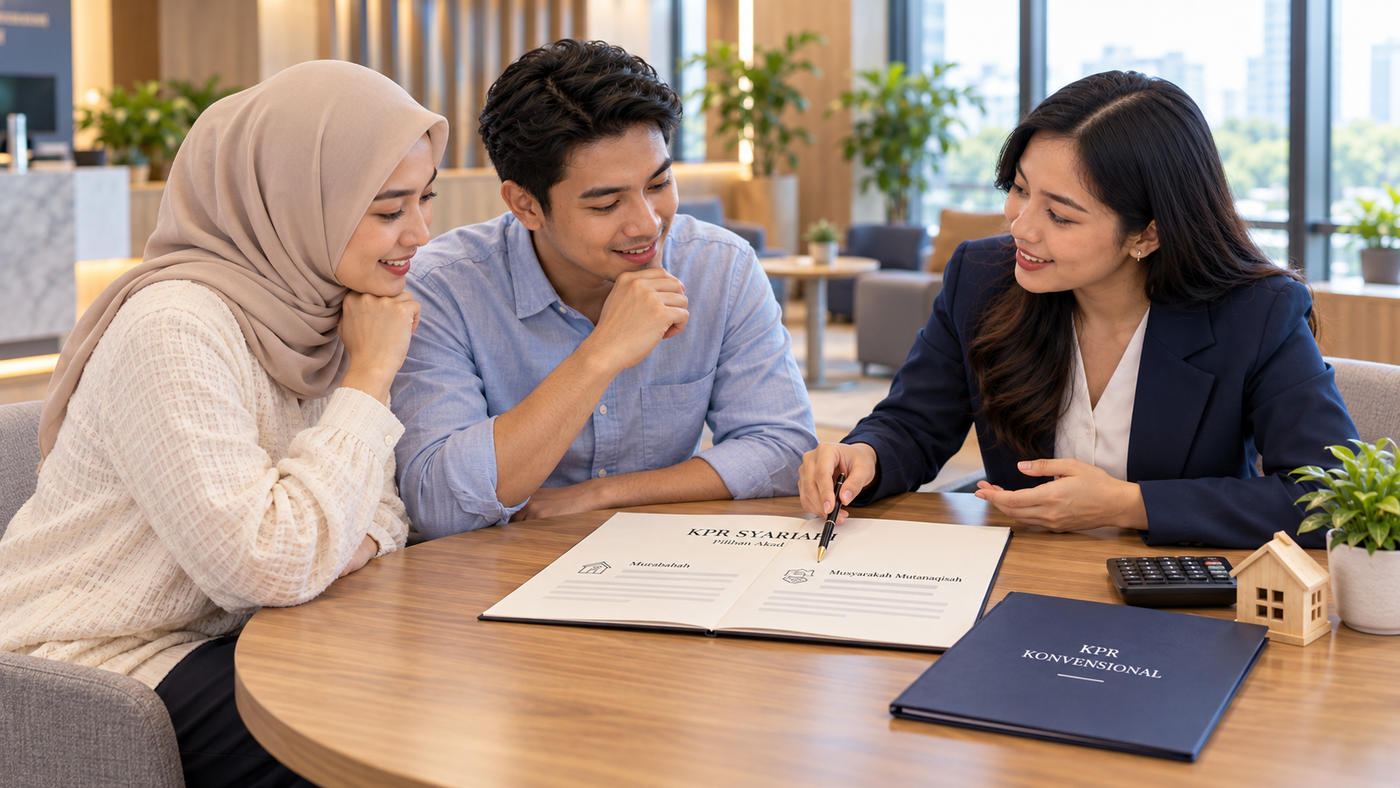
KPR syariah menjadi pilihan bagi banyak keluarga yang ingin membeli rumah dengan pembiayaan sesuai prinsip syariah. Selain alasan keyakinan, sebagian orang juga tertarik karena cicilannya bisa tetap sepanjang tenor.
Namun, KPR syariah tidak hanya satu jenis. Akad yang dipakai menentukan cara cicilan dihitung, apakah cicilan bisa berubah, dan bagaimana jika ingin melunasi lebih cepat. Artikel ini membahas cara kerja KPR syariah, jenis akadnya, perbedaannya dengan KPR konvensional, dan hal yang perlu dicek sebelum mengajukan.
KPR syariah adalah pembiayaan kepemilikan rumah dari bank syariah atau unit usaha syariah bank konvensional yang dijalankan dengan akad sesuai prinsip syariah. Alih-alih bunga, keuntungan bank berasal dari margin jual beli, bagi hasil, atau ujrah (biaya sewa), tergantung akadnya.
Akad-akad yang dipakai mengacu pada fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI).
1. Murabahah (jual beli)
Bank membeli rumah, lalu menjualnya kepada nasabah dengan harga pokok ditambah margin keuntungan yang disepakati di awal. Nasabah membayarnya secara cicilan. Karena harga jual sudah ditetapkan sejak awal, cicilan umumnya tetap sepanjang tenor. Dasar akadnya adalah Fatwa DSN-MUI Nomor 04/DSN-MUI/IV/2000.
2. Musyarakah Mutanaqisah atau MMQ (kepemilikan bertahap)
Bank dan nasabah membeli rumah bersama dengan porsi kepemilikan tertentu. Nasabah lalu membeli porsi bank sedikit demi sedikit sambil membayar ujrah atas porsi yang masih dimiliki bank, sampai rumah sepenuhnya milik nasabah. Besar ujrah dapat ditinjau ulang secara berkala sesuai kesepakatan, sehingga cicilan bisa berubah. Dasar akadnya adalah Fatwa DSN-MUI Nomor 73/DSN-MUI/XI/2008.
3. Ijarah Muntahiyah Bittamlik atau IMBT (sewa berakhir kepemilikan)
Nasabah menyewa rumah dari bank, dan di akhir masa sewa kepemilikan dialihkan kepada nasabah. Dasar akadnya adalah Fatwa DSN-MUI Nomor 27/DSN-MUI/III/2002.
4. Istishna (pesan bangun)
Dipakai untuk rumah yang masih akan dibangun atau inden. Spesifikasi dan harga disepakati di awal. Dasar akadnya adalah Fatwa DSN-MUI Nomor 06/DSN-MUI/IV/2000.
Dalam praktiknya, murabahah dan MMQ adalah akad yang paling sering ditawarkan untuk KPR syariah.
Sumber keuntungan bank. KPR konvensional memakai bunga. KPR syariah memakai margin, bagi hasil, atau ujrah sesuai akad.
Kepastian cicilan. KPR konvensional umumnya memakai bunga fixed di awal lalu floating, sehingga cicilan bisa naik. KPR syariah dengan akad murabahah umumnya memberi cicilan tetap sepanjang tenor. Untuk akad MMQ, cicilan bisa berubah saat ujrah ditinjau ulang. Penjelasan bunga konvensional ada di Bunga KPR: Fixed, Floating, dan Berjenjang.
Denda keterlambatan. Di bank syariah, denda bagi nasabah mampu yang menunda pembayaran bersifat ta'zir dan dananya dialokasikan sebagai dana sosial, bukan pendapatan bank. Ketentuannya mengacu pada Fatwa DSN-MUI Nomor 17/DSN-MUI/IX/2000. Nasabah yang tidak mampu membayar karena keadaan memaksa tidak boleh dikenakan sanksi.
Pelunasan dipercepat. Pada murabahah, harga jual sudah disepakati di awal. Bank syariah boleh memberikan potongan pelunasan jika nasabah melunasi lebih cepat, tetapi besarnya menjadi kebijakan bank dan tidak diperjanjikan dalam akad, sesuai Fatwa DSN-MUI Nomor 23/DSN-MUI/III/2002.
Kelebihan:
Sesuai prinsip syariah bagi yang menginginkannya.
Pada akad murabahah, cicilan tetap sehingga lebih mudah direncanakan dan tidak terpengaruh naik turunnya suku bunga pasar.
Akad dan biayanya disepakati secara jelas di awal.
Yang perlu dipertimbangkan:
Margin murabahah bisa terlihat lebih tinggi dibanding bunga promo KPR konvensional di tahun-tahun awal, karena margin itu berlaku untuk seluruh tenor. Bandingkan total pembayaran selama tenor, bukan hanya cicilan bulan pertama.
Pada akad MMQ, pastikan Anda memahami kapan dan bagaimana ujrah ditinjau ulang.
Pilihan produk, tenor, dan ketentuan potongan pelunasan berbeda di setiap bank.
Syaratnya umumnya mirip dengan KPR konvensional, meski detailnya berbeda di setiap bank:
Dokumen identitas, seperti KTP, KK, NPWP, dan surat nikah bagi yang sudah menikah.
Dokumen penghasilan, seperti slip gaji dan surat keterangan kerja bagi karyawan, atau laporan keuangan dan izin usaha bagi wiraswasta.
Rekening koran beberapa bulan terakhir.
Dokumen properti, seperti salinan sertifikat dan PBG atau IMB, atau dokumen dari pengembang untuk rumah baru.
Riwayat kredit yang baik. Bank syariah juga memeriksa riwayat pembiayaan Anda lewat SLIK OJK. Cara mengeceknya ada di Cara Cek SLIK OJK.
1. Tanyakan akad yang dipakai. Murabahah dan MMQ punya cara kerja yang berbeda, terutama soal apakah cicilan bisa berubah.
2. Minta simulasi total pembayaran. Bandingkan dengan beberapa bank syariah dan dengan KPR konvensional menggunakan tenor yang sama.
3. Baca RIPLAY dan draf akad. Perhatikan margin atau ujrah, biaya administrasi, asuransi, ketentuan denda, dan kebijakan pelunasan dipercepat.
4. Hitung kemampuan cicilan. Simulasikan dengan Kalkulator KPR 2026 agar cicilan tetap nyaman bagi keuangan keluarga.
5. Siapkan biaya di luar cicilan. Ada uang muka, pajak, dan biaya akad. Rinciannya ada di Biaya Beli Rumah 2026, dan perkiraan BPHTB bisa dihitung di Kalkulator BPHTB.
Jika Anda berencana membeli rumah di kawasan Damai Putra Group, seperti Kota Harapan Indah, Tera Damai, atau Segara City, tanyakan kepada tim marketing mengenai pilihan pembiayaan syariah yang tersedia melalui bank rekanan, termasuk akad yang digunakan dan simulasi cicilannya. Langkah lengkap mengajukan KPR juga bisa dibaca di Panduan KPR 2026.
Apa bedanya KPR syariah dan KPR konvensional?
KPR konvensional memakai bunga, sedangkan KPR syariah memakai margin, bagi hasil, atau ujrah sesuai akad. Pada akad murabahah, cicilan umumnya tetap sepanjang tenor.
Apakah cicilan KPR syariah selalu tetap?
Tidak selalu. Pada akad murabahah cicilan umumnya tetap, tetapi pada akad MMQ cicilan bisa berubah saat ujrah ditinjau ulang sesuai kesepakatan.
Apakah KPR syariah ada denda keterlambatan?
Ada, berupa ta'zir bagi nasabah mampu yang sengaja menunda pembayaran. Dananya dialokasikan untuk dana sosial, bukan pendapatan bank.
Apakah KPR syariah lebih mahal?
Tergantung bank, akad, dan tenornya. Bandingkan total pembayaran selama tenor, bukan hanya cicilan awal.
Bisakah KPR syariah dilunasi lebih cepat?
Bisa. Pada akad murabahah, bank boleh memberi potongan pelunasan, tetapi besarnya menjadi kebijakan bank. Tanyakan ketentuannya sebelum akad.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Produk, akad, dan ketentuan KPR syariah berbeda di setiap bank, jadi pastikan detailnya langsung ke bank yang bersangkutan.
Untuk informasi lebih lanjut mengenai hunian Damai Putra Group dan pilihan pembiayaannya, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.
Namun, KPR syariah tidak hanya satu jenis. Akad yang dipakai menentukan cara cicilan dihitung, apakah cicilan bisa berubah, dan bagaimana jika ingin melunasi lebih cepat. Artikel ini membahas cara kerja KPR syariah, jenis akadnya, perbedaannya dengan KPR konvensional, dan hal yang perlu dicek sebelum mengajukan.
Apa Itu KPR Syariah?
KPR syariah adalah pembiayaan kepemilikan rumah dari bank syariah atau unit usaha syariah bank konvensional yang dijalankan dengan akad sesuai prinsip syariah. Alih-alih bunga, keuntungan bank berasal dari margin jual beli, bagi hasil, atau ujrah (biaya sewa), tergantung akadnya.
Akad-akad yang dipakai mengacu pada fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI).
Jenis Akad KPR Syariah
1. Murabahah (jual beli)
Bank membeli rumah, lalu menjualnya kepada nasabah dengan harga pokok ditambah margin keuntungan yang disepakati di awal. Nasabah membayarnya secara cicilan. Karena harga jual sudah ditetapkan sejak awal, cicilan umumnya tetap sepanjang tenor. Dasar akadnya adalah Fatwa DSN-MUI Nomor 04/DSN-MUI/IV/2000.
2. Musyarakah Mutanaqisah atau MMQ (kepemilikan bertahap)
Bank dan nasabah membeli rumah bersama dengan porsi kepemilikan tertentu. Nasabah lalu membeli porsi bank sedikit demi sedikit sambil membayar ujrah atas porsi yang masih dimiliki bank, sampai rumah sepenuhnya milik nasabah. Besar ujrah dapat ditinjau ulang secara berkala sesuai kesepakatan, sehingga cicilan bisa berubah. Dasar akadnya adalah Fatwa DSN-MUI Nomor 73/DSN-MUI/XI/2008.
3. Ijarah Muntahiyah Bittamlik atau IMBT (sewa berakhir kepemilikan)
Nasabah menyewa rumah dari bank, dan di akhir masa sewa kepemilikan dialihkan kepada nasabah. Dasar akadnya adalah Fatwa DSN-MUI Nomor 27/DSN-MUI/III/2002.
4. Istishna (pesan bangun)
Dipakai untuk rumah yang masih akan dibangun atau inden. Spesifikasi dan harga disepakati di awal. Dasar akadnya adalah Fatwa DSN-MUI Nomor 06/DSN-MUI/IV/2000.
Dalam praktiknya, murabahah dan MMQ adalah akad yang paling sering ditawarkan untuk KPR syariah.
Perbedaan KPR Syariah dan KPR Konvensional
Sumber keuntungan bank. KPR konvensional memakai bunga. KPR syariah memakai margin, bagi hasil, atau ujrah sesuai akad.
Kepastian cicilan. KPR konvensional umumnya memakai bunga fixed di awal lalu floating, sehingga cicilan bisa naik. KPR syariah dengan akad murabahah umumnya memberi cicilan tetap sepanjang tenor. Untuk akad MMQ, cicilan bisa berubah saat ujrah ditinjau ulang. Penjelasan bunga konvensional ada di Bunga KPR: Fixed, Floating, dan Berjenjang.
Denda keterlambatan. Di bank syariah, denda bagi nasabah mampu yang menunda pembayaran bersifat ta'zir dan dananya dialokasikan sebagai dana sosial, bukan pendapatan bank. Ketentuannya mengacu pada Fatwa DSN-MUI Nomor 17/DSN-MUI/IX/2000. Nasabah yang tidak mampu membayar karena keadaan memaksa tidak boleh dikenakan sanksi.
Pelunasan dipercepat. Pada murabahah, harga jual sudah disepakati di awal. Bank syariah boleh memberikan potongan pelunasan jika nasabah melunasi lebih cepat, tetapi besarnya menjadi kebijakan bank dan tidak diperjanjikan dalam akad, sesuai Fatwa DSN-MUI Nomor 23/DSN-MUI/III/2002.
Kelebihan dan Hal yang Perlu Dipertimbangkan
Kelebihan:
Sesuai prinsip syariah bagi yang menginginkannya.
Pada akad murabahah, cicilan tetap sehingga lebih mudah direncanakan dan tidak terpengaruh naik turunnya suku bunga pasar.
Akad dan biayanya disepakati secara jelas di awal.
Yang perlu dipertimbangkan:
Margin murabahah bisa terlihat lebih tinggi dibanding bunga promo KPR konvensional di tahun-tahun awal, karena margin itu berlaku untuk seluruh tenor. Bandingkan total pembayaran selama tenor, bukan hanya cicilan bulan pertama.
Pada akad MMQ, pastikan Anda memahami kapan dan bagaimana ujrah ditinjau ulang.
Pilihan produk, tenor, dan ketentuan potongan pelunasan berbeda di setiap bank.
Syarat Umum Mengajukan KPR Syariah
Syaratnya umumnya mirip dengan KPR konvensional, meski detailnya berbeda di setiap bank:
Dokumen identitas, seperti KTP, KK, NPWP, dan surat nikah bagi yang sudah menikah.
Dokumen penghasilan, seperti slip gaji dan surat keterangan kerja bagi karyawan, atau laporan keuangan dan izin usaha bagi wiraswasta.
Rekening koran beberapa bulan terakhir.
Dokumen properti, seperti salinan sertifikat dan PBG atau IMB, atau dokumen dari pengembang untuk rumah baru.
Riwayat kredit yang baik. Bank syariah juga memeriksa riwayat pembiayaan Anda lewat SLIK OJK. Cara mengeceknya ada di Cara Cek SLIK OJK.
Tips Sebelum Memilih KPR Syariah
1. Tanyakan akad yang dipakai. Murabahah dan MMQ punya cara kerja yang berbeda, terutama soal apakah cicilan bisa berubah.
2. Minta simulasi total pembayaran. Bandingkan dengan beberapa bank syariah dan dengan KPR konvensional menggunakan tenor yang sama.
3. Baca RIPLAY dan draf akad. Perhatikan margin atau ujrah, biaya administrasi, asuransi, ketentuan denda, dan kebijakan pelunasan dipercepat.
4. Hitung kemampuan cicilan. Simulasikan dengan Kalkulator KPR 2026 agar cicilan tetap nyaman bagi keuangan keluarga.
5. Siapkan biaya di luar cicilan. Ada uang muka, pajak, dan biaya akad. Rinciannya ada di Biaya Beli Rumah 2026, dan perkiraan BPHTB bisa dihitung di Kalkulator BPHTB.
Membeli Rumah di Damai Putra Group dengan KPR Syariah
Jika Anda berencana membeli rumah di kawasan Damai Putra Group, seperti Kota Harapan Indah, Tera Damai, atau Segara City, tanyakan kepada tim marketing mengenai pilihan pembiayaan syariah yang tersedia melalui bank rekanan, termasuk akad yang digunakan dan simulasi cicilannya. Langkah lengkap mengajukan KPR juga bisa dibaca di Panduan KPR 2026.
Pertanyaan yang Sering Diajukan
Apa bedanya KPR syariah dan KPR konvensional?
KPR konvensional memakai bunga, sedangkan KPR syariah memakai margin, bagi hasil, atau ujrah sesuai akad. Pada akad murabahah, cicilan umumnya tetap sepanjang tenor.
Apakah cicilan KPR syariah selalu tetap?
Tidak selalu. Pada akad murabahah cicilan umumnya tetap, tetapi pada akad MMQ cicilan bisa berubah saat ujrah ditinjau ulang sesuai kesepakatan.
Apakah KPR syariah ada denda keterlambatan?
Ada, berupa ta'zir bagi nasabah mampu yang sengaja menunda pembayaran. Dananya dialokasikan untuk dana sosial, bukan pendapatan bank.
Apakah KPR syariah lebih mahal?
Tergantung bank, akad, dan tenornya. Bandingkan total pembayaran selama tenor, bukan hanya cicilan awal.
Bisakah KPR syariah dilunasi lebih cepat?
Bisa. Pada akad murabahah, bank boleh memberi potongan pelunasan, tetapi besarnya menjadi kebijakan bank. Tanyakan ketentuannya sebelum akad.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Produk, akad, dan ketentuan KPR syariah berbeda di setiap bank, jadi pastikan detailnya langsung ke bank yang bersangkutan.
Untuk informasi lebih lanjut mengenai hunian Damai Putra Group dan pilihan pembiayaannya, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.