Saat mengambil KPR, banyak orang fokus pada besar uang muka dan cicilan bulan pertama. Padahal, yang paling menentukan total biaya rumah selama belasan hingga puluhan tahun adalah bunga KPR, terutama apa yang terjadi setelah masa bunga promo selesai.
Artikel ini membahas jenis-jenis bunga KPR, cara bunga floating ditentukan, kenapa cicilan bisa naik, dan hal yang perlu dicek sebelum tanda tangan akad kredit.
1. Bunga fixed (tetap)
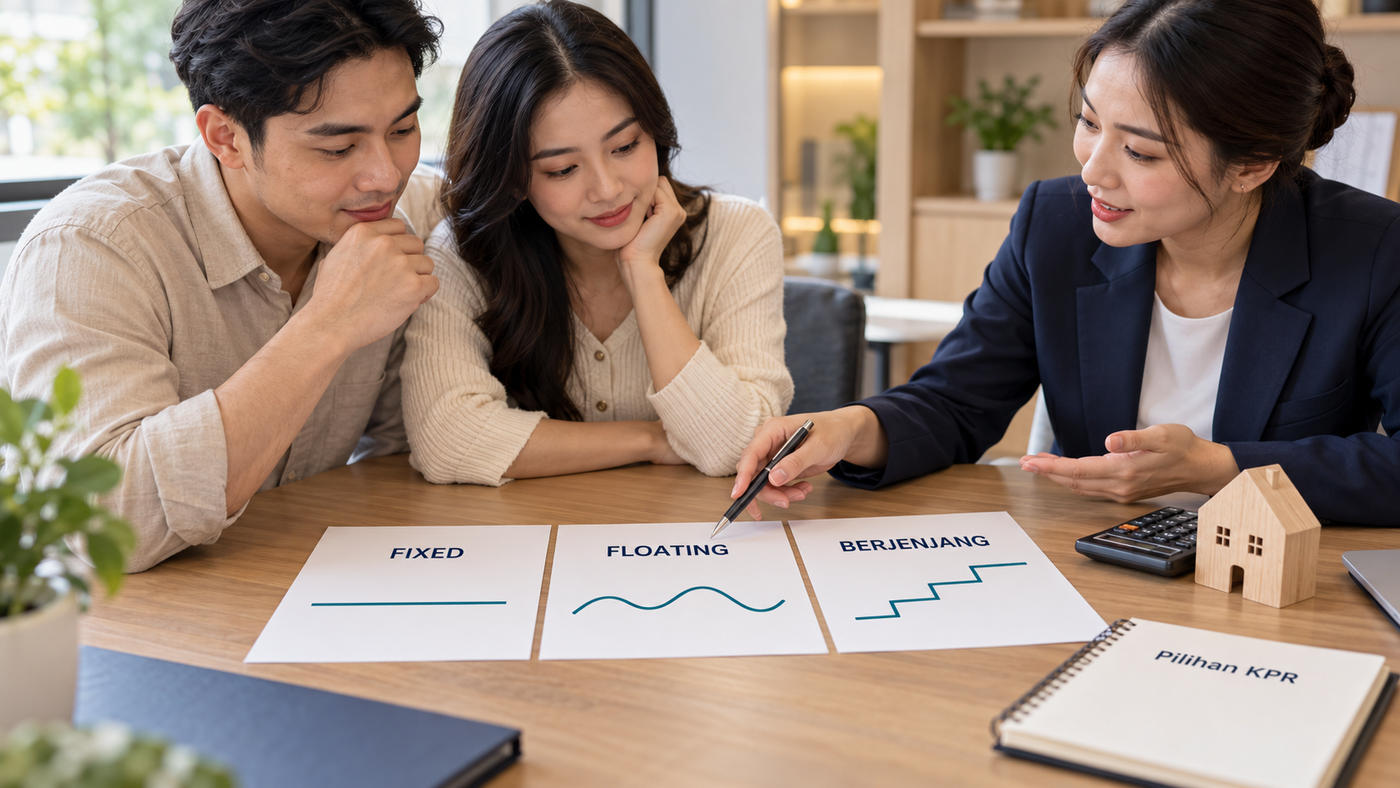
Suku bunga tidak berubah selama periode tertentu, misalnya 1, 3, atau 5 tahun pertama. Cicilan pada periode itu tetap sama, sehingga mudah direncanakan. Setelah periode fixed selesai, bunga biasanya beralih ke floating.
2. Bunga floating (mengambang)
Suku bunga mengikuti kondisi pasar dan kebijakan bank, sehingga bisa naik atau turun. Akibatnya, besar cicilan juga bisa berubah dari waktu ke waktu.
3. Bunga berjenjang
Bunga ditetapkan bertahap. Misalnya, bunga rendah di tahun 1 sampai 3, lebih tinggi di tahun 4 sampai 6, lalu naik lagi atau beralih ke floating. Cicilan dimulai lebih ringan dan naik sesuai jadwal yang sudah diketahui sejak awal.
4. Bunga fixed cap (capped)
Gabungan tiga tahap: periode fixed di awal, lalu periode floating dengan batas atas (bunga boleh naik tetapi tidak melebihi angka tertentu), kemudian floating penuh tanpa batas.
Setiap bank menawarkan kombinasi yang berbeda-beda, jadi baca detail produknya satu per satu.
Bunga floating tidak ditetapkan sembarangan. Ada beberapa acuan yang memengaruhinya:
BI Rate. Suku bunga acuan Bank Indonesia memengaruhi biaya dana bank. Per Rapat Dewan Gubernur 20 sampai 21 Oktober 2026, BI Rate berada di 5,75%, naik dari 4,75% di awal 2026. Kenaikan BI Rate tidak otomatis langsung mengubah bunga KPR, tetapi dalam jangka menengah bisa ikut mendorong bunga floating naik.
SBDK (Suku Bunga Dasar Kredit). Bank umum konvensional wajib memublikasikan SBDK, termasuk untuk segmen KPR, sesuai POJK Nomor 13 Tahun 2024. SBDK disusun dari biaya dana, biaya overhead, dan margin keuntungan bank. Bunga yang dikenakan ke nasabah biasanya belum tentu sama dengan SBDK karena bisa ditambah premi risiko.
Rumus di perjanjian kredit. Sebagian bank mencantumkan rumus bunga floating di dokumen produknya, misalnya BI Rate ditambah margin tertentu. Rumus inilah yang perlu Anda cari dan pahami.
Sebagian besar KPR di Indonesia memakai metode anuitas. Cicilan per bulan dibuat sama selama bunganya tidak berubah, tetapi komposisinya berbeda: di awal masa kredit, porsi bunga jauh lebih besar dibanding porsi pokok.
Contoh ilustrasi: pinjaman Rp800 juta, tenor 20 tahun, bunga 5%. Cicilannya sekitar Rp5,28 juta per bulan. Pada bulan pertama, sekitar Rp3,33 juta adalah bunga dan hanya sekitar Rp1,95 juta yang mengurangi pokok utang.
Inilah sebabnya pelunasan sebagian di tahun-tahun awal bisa cukup terasa untuk mengurangi total bunga, asalkan biaya penaltinya diperhitungkan.
Kenaikan cicilan setelah masa fixed adalah hal yang paling sering membuat kaget. Berikut ilustrasinya:
Pinjaman Rp800 juta, tenor 20 tahun, bunga fixed 5% selama 3 tahun pertama.
Tahun 1 sampai 3 (fixed 5%): cicilan sekitar Rp5,28 juta per bulan.
Tahun ke-4 dan seterusnya, jika floating 10%: cicilan sekitar Rp7,40 juta per bulan.
Jika floating 11%: sekitar Rp7,86 juta per bulan.
Jika floating 12%: sekitar Rp8,34 juta per bulan.
Artinya, cicilan bisa naik sekitar 40% sampai 58% setelah masa fixed berakhir.
Angka di atas hanya ilustrasi perhitungan anuitas, bukan penawaran bunga bank tertentu. Bunga sebenarnya tergantung bank, produk, dan profil Anda.
Untuk menghitung dengan angka Anda sendiri, gunakan Kalkulator KPR 2026.
1. Jangan hanya melihat bunga promo. Tanyakan bunga floating yang berlaku setelah masa fixed selesai, dan bagaimana cara bank menghitungnya.
2. Baca RIPLAY. Bank wajib menyediakan RIPLAY (Ringkasan Informasi Produk dan Layanan). Di dokumen ini biasanya tercantum skema bunga, biaya, denda keterlambatan, dan penalti pelunasan.
3. Hitung cicilan dengan skenario terburuk. Pastikan Anda masih sanggup membayar jika bunga floating naik beberapa persen. Banyak bank memakai batas cicilan sekitar sepertiga dari penghasilan, jadi sisakan ruang.
4. Perhatikan masa fixed yang lebih panjang. Fixed yang lebih lama biasanya bunganya sedikit lebih tinggi, tetapi memberi kepastian lebih lama. Cocok jika penghasilan Anda cenderung stabil dan tidak ingin menghadapi kejutan.
5. Cek penalti pelunasan dipercepat. Banyak bank mengenakan penalti berupa persentase dari jumlah yang dilunasi, dan sebagian mensyaratkan tenor minimum untuk produk promo tertentu.
6. Siapkan dana cadangan. Dana darurat membantu Anda tetap aman saat cicilan naik.
7. Ketahui opsi take over. Jika bunga floating terasa berat, Anda bisa mempertimbangkan pindah ke bank lain. Untung-ruginya dibahas di Take Over KPR.
Selain bunga, KPR juga disertai biaya seperti provisi, administrasi, appraisal, asuransi jiwa dan kebakaran, serta biaya notaris. Rinciannya dibahas di Biaya Beli Rumah 2026. Sebelum mengajukan KPR, cek juga riwayat kredit Anda lewat SLIK OJK, dan baca langkah lengkapnya di Panduan KPR 2026.
Skema bunga sebaiknya dipertimbangkan bersama pilihan rumahnya. Di kawasan Damai Putra Group tersedia pilihan dengan kisaran cicilan berbeda, misalnya cluster Feia di Segara City dengan cicilan mulai 3 jutaan, dan Navara di Kota Harapan Indah dengan cicilan mulai 6 jutaan. Tanyakan juga skema bunga dan bank rekanan yang digunakan dalam simulasinya. Ketentuan promo dapat berubah sewaktu-waktu.
Apa bedanya bunga fixed dan floating?
Bunga fixed tetap selama periode tertentu sehingga cicilan stabil. Bunga floating mengikuti kondisi pasar dan kebijakan bank sehingga cicilan bisa naik atau turun.
Kenapa cicilan KPR naik setelah beberapa tahun?
Biasanya karena masa bunga fixed sudah berakhir dan bunga beralih ke floating yang lebih tinggi.
Apakah bunga KPR ikut turun jika BI Rate turun?
Tidak selalu langsung. BI Rate memengaruhi biaya dana bank, tetapi penyesuaian bunga floating tergantung kebijakan masing-masing bank dan rumus di perjanjian kredit.
Apa itu bunga berjenjang?
Skema bunga yang naik bertahap sesuai jadwal yang ditentukan sejak awal, misalnya lebih rendah di tahun-tahun pertama lalu naik di periode berikutnya.
Di mana saya bisa melihat detail bunga KPR suatu bank?
Di RIPLAY produk KPR bank tersebut, serta publikasi SBDK di situs resmi bank.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Suku bunga, biaya, dan ketentuan KPR berbeda di setiap bank dan dapat berubah, jadi pastikan detailnya langsung ke bank.
Untuk informasi lebih lanjut mengenai hunian Damai Putra Group dan simulasi KPR-nya, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.
Artikel ini membahas jenis-jenis bunga KPR, cara bunga floating ditentukan, kenapa cicilan bisa naik, dan hal yang perlu dicek sebelum tanda tangan akad kredit.
Jenis-Jenis Bunga KPR
1. Bunga fixed (tetap)
Suku bunga tidak berubah selama periode tertentu, misalnya 1, 3, atau 5 tahun pertama. Cicilan pada periode itu tetap sama, sehingga mudah direncanakan. Setelah periode fixed selesai, bunga biasanya beralih ke floating.
2. Bunga floating (mengambang)
Suku bunga mengikuti kondisi pasar dan kebijakan bank, sehingga bisa naik atau turun. Akibatnya, besar cicilan juga bisa berubah dari waktu ke waktu.
3. Bunga berjenjang
Bunga ditetapkan bertahap. Misalnya, bunga rendah di tahun 1 sampai 3, lebih tinggi di tahun 4 sampai 6, lalu naik lagi atau beralih ke floating. Cicilan dimulai lebih ringan dan naik sesuai jadwal yang sudah diketahui sejak awal.
4. Bunga fixed cap (capped)
Gabungan tiga tahap: periode fixed di awal, lalu periode floating dengan batas atas (bunga boleh naik tetapi tidak melebihi angka tertentu), kemudian floating penuh tanpa batas.
Setiap bank menawarkan kombinasi yang berbeda-beda, jadi baca detail produknya satu per satu.
Bagaimana Bunga Floating Ditentukan?
Bunga floating tidak ditetapkan sembarangan. Ada beberapa acuan yang memengaruhinya:
BI Rate. Suku bunga acuan Bank Indonesia memengaruhi biaya dana bank. Per Rapat Dewan Gubernur 20 sampai 21 Oktober 2026, BI Rate berada di 5,75%, naik dari 4,75% di awal 2026. Kenaikan BI Rate tidak otomatis langsung mengubah bunga KPR, tetapi dalam jangka menengah bisa ikut mendorong bunga floating naik.
SBDK (Suku Bunga Dasar Kredit). Bank umum konvensional wajib memublikasikan SBDK, termasuk untuk segmen KPR, sesuai POJK Nomor 13 Tahun 2024. SBDK disusun dari biaya dana, biaya overhead, dan margin keuntungan bank. Bunga yang dikenakan ke nasabah biasanya belum tentu sama dengan SBDK karena bisa ditambah premi risiko.
Rumus di perjanjian kredit. Sebagian bank mencantumkan rumus bunga floating di dokumen produknya, misalnya BI Rate ditambah margin tertentu. Rumus inilah yang perlu Anda cari dan pahami.
Cara Bunga Dihitung: Anuitas
Sebagian besar KPR di Indonesia memakai metode anuitas. Cicilan per bulan dibuat sama selama bunganya tidak berubah, tetapi komposisinya berbeda: di awal masa kredit, porsi bunga jauh lebih besar dibanding porsi pokok.
Contoh ilustrasi: pinjaman Rp800 juta, tenor 20 tahun, bunga 5%. Cicilannya sekitar Rp5,28 juta per bulan. Pada bulan pertama, sekitar Rp3,33 juta adalah bunga dan hanya sekitar Rp1,95 juta yang mengurangi pokok utang.
Inilah sebabnya pelunasan sebagian di tahun-tahun awal bisa cukup terasa untuk mengurangi total bunga, asalkan biaya penaltinya diperhitungkan.
Simulasi: Saat Masa Fixed Selesai
Kenaikan cicilan setelah masa fixed adalah hal yang paling sering membuat kaget. Berikut ilustrasinya:
Pinjaman Rp800 juta, tenor 20 tahun, bunga fixed 5% selama 3 tahun pertama.
Tahun 1 sampai 3 (fixed 5%): cicilan sekitar Rp5,28 juta per bulan.
Tahun ke-4 dan seterusnya, jika floating 10%: cicilan sekitar Rp7,40 juta per bulan.
Jika floating 11%: sekitar Rp7,86 juta per bulan.
Jika floating 12%: sekitar Rp8,34 juta per bulan.
Artinya, cicilan bisa naik sekitar 40% sampai 58% setelah masa fixed berakhir.
Angka di atas hanya ilustrasi perhitungan anuitas, bukan penawaran bunga bank tertentu. Bunga sebenarnya tergantung bank, produk, dan profil Anda.
Untuk menghitung dengan angka Anda sendiri, gunakan Kalkulator KPR 2026.
Tips Memilih Skema Bunga KPR
1. Jangan hanya melihat bunga promo. Tanyakan bunga floating yang berlaku setelah masa fixed selesai, dan bagaimana cara bank menghitungnya.
2. Baca RIPLAY. Bank wajib menyediakan RIPLAY (Ringkasan Informasi Produk dan Layanan). Di dokumen ini biasanya tercantum skema bunga, biaya, denda keterlambatan, dan penalti pelunasan.
3. Hitung cicilan dengan skenario terburuk. Pastikan Anda masih sanggup membayar jika bunga floating naik beberapa persen. Banyak bank memakai batas cicilan sekitar sepertiga dari penghasilan, jadi sisakan ruang.
4. Perhatikan masa fixed yang lebih panjang. Fixed yang lebih lama biasanya bunganya sedikit lebih tinggi, tetapi memberi kepastian lebih lama. Cocok jika penghasilan Anda cenderung stabil dan tidak ingin menghadapi kejutan.
5. Cek penalti pelunasan dipercepat. Banyak bank mengenakan penalti berupa persentase dari jumlah yang dilunasi, dan sebagian mensyaratkan tenor minimum untuk produk promo tertentu.
6. Siapkan dana cadangan. Dana darurat membantu Anda tetap aman saat cicilan naik.
7. Ketahui opsi take over. Jika bunga floating terasa berat, Anda bisa mempertimbangkan pindah ke bank lain. Untung-ruginya dibahas di Take Over KPR.
Biaya Lain di Luar Bunga
Selain bunga, KPR juga disertai biaya seperti provisi, administrasi, appraisal, asuransi jiwa dan kebakaran, serta biaya notaris. Rinciannya dibahas di Biaya Beli Rumah 2026. Sebelum mengajukan KPR, cek juga riwayat kredit Anda lewat SLIK OJK, dan baca langkah lengkapnya di Panduan KPR 2026.
Menyesuaikan Cicilan dengan Pilihan Rumah
Skema bunga sebaiknya dipertimbangkan bersama pilihan rumahnya. Di kawasan Damai Putra Group tersedia pilihan dengan kisaran cicilan berbeda, misalnya cluster Feia di Segara City dengan cicilan mulai 3 jutaan, dan Navara di Kota Harapan Indah dengan cicilan mulai 6 jutaan. Tanyakan juga skema bunga dan bank rekanan yang digunakan dalam simulasinya. Ketentuan promo dapat berubah sewaktu-waktu.
Pertanyaan yang Sering Diajukan
Apa bedanya bunga fixed dan floating?
Bunga fixed tetap selama periode tertentu sehingga cicilan stabil. Bunga floating mengikuti kondisi pasar dan kebijakan bank sehingga cicilan bisa naik atau turun.
Kenapa cicilan KPR naik setelah beberapa tahun?
Biasanya karena masa bunga fixed sudah berakhir dan bunga beralih ke floating yang lebih tinggi.
Apakah bunga KPR ikut turun jika BI Rate turun?
Tidak selalu langsung. BI Rate memengaruhi biaya dana bank, tetapi penyesuaian bunga floating tergantung kebijakan masing-masing bank dan rumus di perjanjian kredit.
Apa itu bunga berjenjang?
Skema bunga yang naik bertahap sesuai jadwal yang ditentukan sejak awal, misalnya lebih rendah di tahun-tahun pertama lalu naik di periode berikutnya.
Di mana saya bisa melihat detail bunga KPR suatu bank?
Di RIPLAY produk KPR bank tersebut, serta publikasi SBDK di situs resmi bank.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Suku bunga, biaya, dan ketentuan KPR berbeda di setiap bank dan dapat berubah, jadi pastikan detailnya langsung ke bank.
Untuk informasi lebih lanjut mengenai hunian Damai Putra Group dan simulasi KPR-nya, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.