Uang muka sering menjadi hambatan terbesar untuk membeli rumah. Karena itu, promo rumah tanpa DP menarik perhatian banyak orang. Tapi bagaimana sebenarnya rumah bisa dibeli tanpa uang muka, dan apa saja yang perlu dicek agar tidak kaget di kemudian hari?
Artikel ini membahas cara kerja rumah tanpa DP, aturan yang memungkinkannya, konsekuensinya pada cicilan, dan daftar hal yang wajib ditanyakan sebelum membeli.
Rumah tanpa DP adalah skema pembelian rumah di mana pembeli tidak perlu membayar uang muka di awal. Secara umum ada dua cara skema ini dijalankan:
1. Uang muka ditanggung atau disubsidi pengembang. Bank tetap membiayai sebagian harga rumah seperti KPR biasa, tetapi porsi uang mukanya ditanggung pengembang sebagai bagian dari promo.
2. Pembiayaan bank hingga 100% dari harga rumah. Bank membiayai seluruh harga rumah, sehingga pembeli tidak membayar uang muka sama sekali.
Kedua skema ini sama-sama "tanpa DP", tetapi dampaknya pada besar pinjaman dan cicilan bisa berbeda. Karena itu, selalu tanyakan skema mana yang dipakai.
Ya. Uang muka KPR diatur melalui ketentuan rasio Loan to Value (LTV) dari Bank Indonesia. BI melonggarkan rasio LTV kredit properti hingga 100%, yang berarti bank boleh membiayai hingga seluruh nilai properti.
Pada Rapat Dewan Gubernur 21 Oktober 2026, BI mengumumkan perpanjangan kebijakan ini untuk semua jenis properti, termasuk rumah tapak, rumah susun, dan ruko, hingga 31 Desember 2027. Kebijakan ini hanya berlaku bagi bank yang memenuhi kriteria kredit bermasalah tertentu, sehingga tidak semua bank otomatis menawarkan KPR tanpa uang muka.
Meski diperbolehkan, keputusan akhir tetap ada di bank berdasarkan penilaian kemampuan bayar Anda.
Jika uang muka tidak dibayar dan bank membiayai seluruh harga rumah, pokok pinjaman menjadi lebih besar. Akibatnya, cicilan per bulan dan total bunga juga lebih besar.
Contoh ilustrasi: rumah seharga Rp800 juta, tenor 20 tahun, bunga 8% per tahun.
Dengan DP 10% (pinjaman Rp720 juta): cicilan sekitar Rp6,02 juta per bulan.
Tanpa DP, dibiayai bank 100% (pinjaman Rp800 juta): cicilan sekitar Rp6,69 juta per bulan.
Selisihnya sekitar Rp670 ribu per bulan, dan total bunga selama 20 tahun lebih besar sekitar Rp80 juta.
Lain halnya jika uang muka ditanggung pengembang. Dalam skema ini, besar pinjaman bank bisa sama dengan KPR biasa, sehingga cicilan tidak ikut naik.
Angka di atas hanya ilustrasi perhitungan anuitas dengan bunga tetap, bukan penawaran bank tertentu. Dalam praktik, bunga KPR biasanya fixed di awal lalu floating. Simulasikan dengan angka Anda sendiri di Kalkulator KPR 2026.
Meski uang muka tidak dibayar, biasanya masih ada biaya lain saat membeli rumah, kecuali jika ditanggung promo:
Booking fee atau tanda jadi.
BPHTB, pajak yang ditanggung pembeli. Perkirakan dengan Kalkulator BPHTB.
PPN untuk rumah baru dari pengembang.
Biaya KPR, seperti provisi, administrasi, appraisal, asuransi, dan notaris.
Rincian lengkapnya ada di Biaya Beli Rumah 2026.
1. Skema tanpa DP-nya seperti apa? Apakah uang muka ditanggung pengembang, atau bank membiayai 100%?
2. Berapa cicilan per bulan dan bunganya? Tanyakan juga bunga setelah masa fixed selesai.
3. Biaya apa saja yang masih harus dibayar? Minta rincian tertulis.
4. Apakah ada syarat khusus? Misalnya tipe unit, periode promo, atau bank rekanan tertentu.
5. Bagaimana jika KPR tidak disetujui? Tanyakan kebijakan pengembalian booking fee.
Rumah tanpa DP cocok jika penghasilan Anda stabil dan cukup untuk cicilan, tetapi tabungan untuk uang muka belum terkumpul. Skema ini membantu Anda mulai memiliki rumah lebih cepat, alih-alih menunggu bertahun-tahun mengumpulkan DP sementara harga rumah terus bergerak.
Namun, pastikan cicilan tetap aman untuk keuangan keluarga, dan sisakan dana darurat. Pahami juga skema bunganya di Bunga KPR, karena cicilan bisa berubah setelah masa fixed selesai.
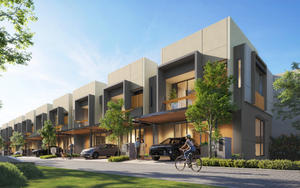
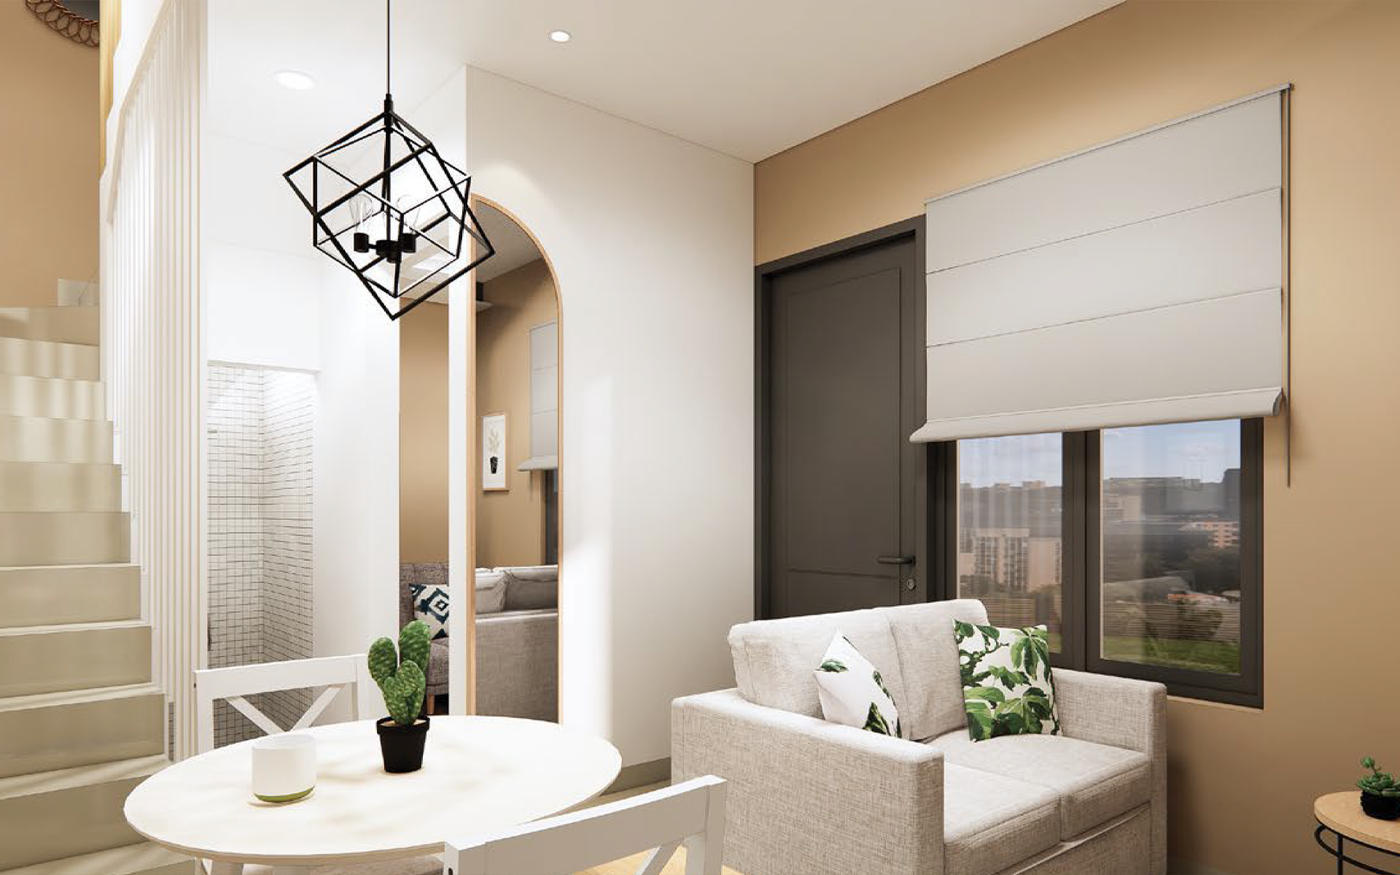
Salah satu pilihan rumah tanpa DP di Bekasi adalah cluster Feia di Segara City. Saat ini Feia menawarkan promo Tanpa DP, cicilan mulai 3 jutaan, Free Furnished, Free PPN, dan Free BPHTB. Ulasan kawasannya bisa dibaca di Segara City Bekasi.
Ketentuan promo dapat berubah sewaktu-waktu, jadi tanyakan skema dan detail terbarunya ke tim marketing.
Apakah benar ada rumah tanpa DP?
Ada. Bisa karena uang muka ditanggung pengembang, atau karena bank membiayai hingga 100% harga rumah sesuai kebijakan LTV Bank Indonesia.
Sampai kapan kebijakan DP 0% berlaku?
BI memperpanjang kebijakan LTV kredit properti hingga 100% sampai 31 Desember 2027, khusus bagi bank yang memenuhi kriteria tertentu.
Apakah cicilan rumah tanpa DP lebih mahal?
Jika bank membiayai 100%, cicilan lebih besar karena pinjamannya lebih besar. Jika DP ditanggung pengembang, cicilan bisa sama dengan KPR biasa.
Apakah tanpa DP berarti tanpa biaya sama sekali?
Tidak selalu. Biasanya masih ada booking fee, pajak, dan biaya KPR, kecuali ditanggung promo.
Apa syarat membeli rumah tanpa DP?
Umumnya sama dengan KPR biasa: penghasilan yang cukup, dokumen lengkap, dan riwayat kredit yang baik.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Persetujuan dan ketentuan KPR bergantung pada kebijakan masing-masing bank.
Untuk informasi lebih lanjut mengenai Feia di Segara City, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.
Artikel ini membahas cara kerja rumah tanpa DP, aturan yang memungkinkannya, konsekuensinya pada cicilan, dan daftar hal yang wajib ditanyakan sebelum membeli.
Apa Itu Rumah Tanpa DP?
Rumah tanpa DP adalah skema pembelian rumah di mana pembeli tidak perlu membayar uang muka di awal. Secara umum ada dua cara skema ini dijalankan:
1. Uang muka ditanggung atau disubsidi pengembang. Bank tetap membiayai sebagian harga rumah seperti KPR biasa, tetapi porsi uang mukanya ditanggung pengembang sebagai bagian dari promo.
2. Pembiayaan bank hingga 100% dari harga rumah. Bank membiayai seluruh harga rumah, sehingga pembeli tidak membayar uang muka sama sekali.
Kedua skema ini sama-sama "tanpa DP", tetapi dampaknya pada besar pinjaman dan cicilan bisa berbeda. Karena itu, selalu tanyakan skema mana yang dipakai.
Apakah Rumah Tanpa DP Diperbolehkan?
Ya. Uang muka KPR diatur melalui ketentuan rasio Loan to Value (LTV) dari Bank Indonesia. BI melonggarkan rasio LTV kredit properti hingga 100%, yang berarti bank boleh membiayai hingga seluruh nilai properti.
Pada Rapat Dewan Gubernur 21 Oktober 2026, BI mengumumkan perpanjangan kebijakan ini untuk semua jenis properti, termasuk rumah tapak, rumah susun, dan ruko, hingga 31 Desember 2027. Kebijakan ini hanya berlaku bagi bank yang memenuhi kriteria kredit bermasalah tertentu, sehingga tidak semua bank otomatis menawarkan KPR tanpa uang muka.
Meski diperbolehkan, keputusan akhir tetap ada di bank berdasarkan penilaian kemampuan bayar Anda.
Konsekuensi pada Cicilan
Jika uang muka tidak dibayar dan bank membiayai seluruh harga rumah, pokok pinjaman menjadi lebih besar. Akibatnya, cicilan per bulan dan total bunga juga lebih besar.
Contoh ilustrasi: rumah seharga Rp800 juta, tenor 20 tahun, bunga 8% per tahun.
Dengan DP 10% (pinjaman Rp720 juta): cicilan sekitar Rp6,02 juta per bulan.
Tanpa DP, dibiayai bank 100% (pinjaman Rp800 juta): cicilan sekitar Rp6,69 juta per bulan.
Selisihnya sekitar Rp670 ribu per bulan, dan total bunga selama 20 tahun lebih besar sekitar Rp80 juta.
Lain halnya jika uang muka ditanggung pengembang. Dalam skema ini, besar pinjaman bank bisa sama dengan KPR biasa, sehingga cicilan tidak ikut naik.
Angka di atas hanya ilustrasi perhitungan anuitas dengan bunga tetap, bukan penawaran bank tertentu. Dalam praktik, bunga KPR biasanya fixed di awal lalu floating. Simulasikan dengan angka Anda sendiri di Kalkulator KPR 2026.
Tanpa DP Bukan Berarti Tanpa Biaya
Meski uang muka tidak dibayar, biasanya masih ada biaya lain saat membeli rumah, kecuali jika ditanggung promo:
Booking fee atau tanda jadi.
BPHTB, pajak yang ditanggung pembeli. Perkirakan dengan Kalkulator BPHTB.
PPN untuk rumah baru dari pengembang.
Biaya KPR, seperti provisi, administrasi, appraisal, asuransi, dan notaris.
Rincian lengkapnya ada di Biaya Beli Rumah 2026.
Hal yang Wajib Ditanyakan Sebelum Membeli
1. Skema tanpa DP-nya seperti apa? Apakah uang muka ditanggung pengembang, atau bank membiayai 100%?
2. Berapa cicilan per bulan dan bunganya? Tanyakan juga bunga setelah masa fixed selesai.
3. Biaya apa saja yang masih harus dibayar? Minta rincian tertulis.
4. Apakah ada syarat khusus? Misalnya tipe unit, periode promo, atau bank rekanan tertentu.
5. Bagaimana jika KPR tidak disetujui? Tanyakan kebijakan pengembalian booking fee.
Apakah Rumah Tanpa DP Cocok untuk Anda?
Rumah tanpa DP cocok jika penghasilan Anda stabil dan cukup untuk cicilan, tetapi tabungan untuk uang muka belum terkumpul. Skema ini membantu Anda mulai memiliki rumah lebih cepat, alih-alih menunggu bertahun-tahun mengumpulkan DP sementara harga rumah terus bergerak.
Namun, pastikan cicilan tetap aman untuk keuangan keluarga, dan sisakan dana darurat. Pahami juga skema bunganya di Bunga KPR, karena cicilan bisa berubah setelah masa fixed selesai.
Rumah Tanpa DP di Segara City
Salah satu pilihan rumah tanpa DP di Bekasi adalah cluster Feia di Segara City. Saat ini Feia menawarkan promo Tanpa DP, cicilan mulai 3 jutaan, Free Furnished, Free PPN, dan Free BPHTB. Ulasan kawasannya bisa dibaca di Segara City Bekasi.
Ketentuan promo dapat berubah sewaktu-waktu, jadi tanyakan skema dan detail terbarunya ke tim marketing.
Pertanyaan yang Sering Diajukan
Apakah benar ada rumah tanpa DP?
Ada. Bisa karena uang muka ditanggung pengembang, atau karena bank membiayai hingga 100% harga rumah sesuai kebijakan LTV Bank Indonesia.
Sampai kapan kebijakan DP 0% berlaku?
BI memperpanjang kebijakan LTV kredit properti hingga 100% sampai 31 Desember 2027, khusus bagi bank yang memenuhi kriteria tertentu.
Apakah cicilan rumah tanpa DP lebih mahal?
Jika bank membiayai 100%, cicilan lebih besar karena pinjamannya lebih besar. Jika DP ditanggung pengembang, cicilan bisa sama dengan KPR biasa.
Apakah tanpa DP berarti tanpa biaya sama sekali?
Tidak selalu. Biasanya masih ada booking fee, pajak, dan biaya KPR, kecuali ditanggung promo.
Apa syarat membeli rumah tanpa DP?
Umumnya sama dengan KPR biasa: penghasilan yang cukup, dokumen lengkap, dan riwayat kredit yang baik.
Artikel ini bersifat informasi umum dan bukan saran keuangan. Persetujuan dan ketentuan KPR bergantung pada kebijakan masing-masing bank.
Untuk informasi lebih lanjut mengenai Feia di Segara City, hubungi Marketing Gallery Damai Putra Group melalui WhatsApp Official 0811 4466 888 atau kunjungi www.damaiputra.com.